Tra il 2040 e il 2049 circa 2,5 TW di progetti fotovoltaici ed eolici dovrebbero raggiungere il fine vita. I proprietari di questi asset dovranno quindi decidere se abbandonare i siti, rinnovarli oppure potenziarli. Pertanto le operazioni di revamping e repowering contribuiranno a incrementare le installazioni solari ed eoliche anche in un contesto di stabilizzazione della crescita della domanda.
Lo si legge nel report “Renewing renewables: The next chapter in the energy transition” pubblicato da Wood Mackenzie. Secondo la ricerca la dismissione degli impianti più obsoleti è già iniziata nel settore eolico: entro la fine del 2026, saranno dismessi a livello mondiale oltre 30 GW di capacità eolica, di cui due terzi messi fuori servizio tra il 2022 e il 2026. Il solare ha iniziato la propria diffusione più tardi rispetto all’eolico, ma il parco impianti in invecchiamento è destinato a superare quello eolico prima del 2040.
Il grande potenziale del repowering
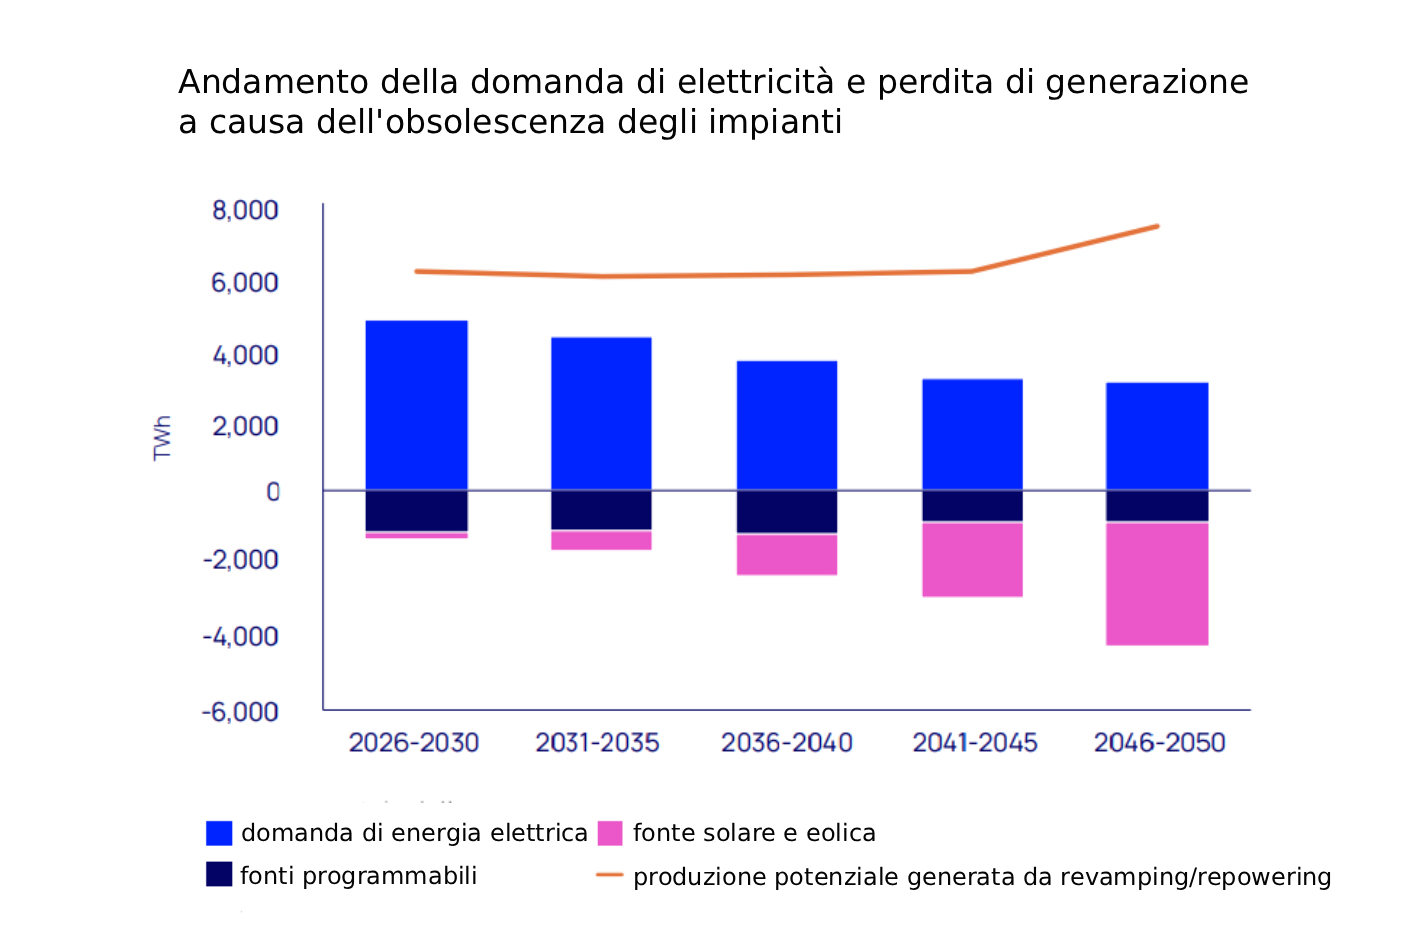 In questo contesto, il repowering rappresenta l’opzione più convincente perché i siti hanno già una connessione alla rete esistente, un’autorizzazione urbanistica e persino l’accettazione da parte della comunità locale. Pertanto le nuove apparecchiature possono entrare in funzione più velocemente rispetto a nuovi progetti. Inoltre le spese in conto capitale e operative sono sostanzialmente simili a quelle di uno sviluppo greenfield, ma il vantaggio economico del repowering si estende ad altri fattori, come la localizzazione, l’efficienza dei costi e la resa energetica.
La qualità dei siti già consolidati rende questo vantaggio significativo. Per questo un numero crescente di sviluppatori sta acquisendo progetti operativi in posizioni privilegiate, dismettendo le apparecchiature esistenti e installando un progetto completamente nuovo sullo stesso sito.
«Stiamo entrando in un nuovo capitolo della transizione energetica, definito non solo dalla crescita della domanda di energia, ma anche dal rinnovamento», ha dichiarato Søren Lassen, head of wind di Wood Mackenzie. «Senza nuove installazioni che sostituiscano i progetti dismessi, la diffusione globale di eolico e solare continuerebbe a diminuire di anno in anno. Riconoscere questo impatto cambierà in modo sostanziale la traiettoria di lungo periodo e la narrazione delle rinnovabili, e si spera anche le strategie delle aziende e dei governi».
Conseguenze oltre i singoli asset
Le implicazioni si estendono ben oltre i singoli proprietari di asset. I governi di tutto il mondo stanno fissando obiettivi di capacità rinnovabile senza tenere conto delle opere di revamping, repowering o dismissione per gli impianti più obsoleti. Allo stesso tempo, gli incentivi politici per il repowering sono limitati.
Ci sono poi da considerare le conseguenze sul mercato. Parlando di eolico, in Germania la maggiore resa energetica derivante dal repowering dei siti esistenti con nuovi moduli e turbine potrebbe ridurre i prezzi dell’energia elettrica tra il 12% e il 19% nel periodo 2040-2049. Si tratta di un rischio al ribasso rilevante per i proprietari di asset, rendendo il repowering una variabile cruciale nell’economia di lungo periodo dei progetti e non solo una decisione operativa.
Un supporto alle vendite
Infine anche se il ritmo di crescita delle nuove installazioni nette rallenterà, Wood Mackenzie stima che il volume delle vendite di apparecchiature nel 2050 sarà superiore di oltre il 60% rispetto al venduto di quest’anno grazie alla necessità di sostituire gli asset in invecchiamento. Solo nel periodo 2040-2049 si stima che le sostituzioni legate alle attività di revamping o repowering rappresenteranno il 44% di tutte le installazioni eoliche e il 23% di tutte le installazioni solari a livello globale. In alcuni mercati europei già consolidati, questa quota potrebbe addirittura superare il 70%.
«La piena portata di questo cambiamento si manifesterà tra il 2040 e il 2050, ma le decisioni che determineranno chi sarà pronto ad affrontarlo si stanno prendendo proprio adesso», ha aggiunto Lassen. «I governi che nei propri obiettivi ignorano il contributo potenziale derivante da opere di revamping o repowering degli asset, mancheranno tali obiettivi. I fornitori che non pianificano la domanda di sostituzione si troveranno impreparati. E i proprietari di asset che non considerano il repowering nelle proprie previsioni di lungo periodo sui prezzi dell’energia rischiano di valutare in modo fondamentalmente errato il contesto di ricavi in cui si troveranno a operare».
Per scaricare il report completo clicca qui