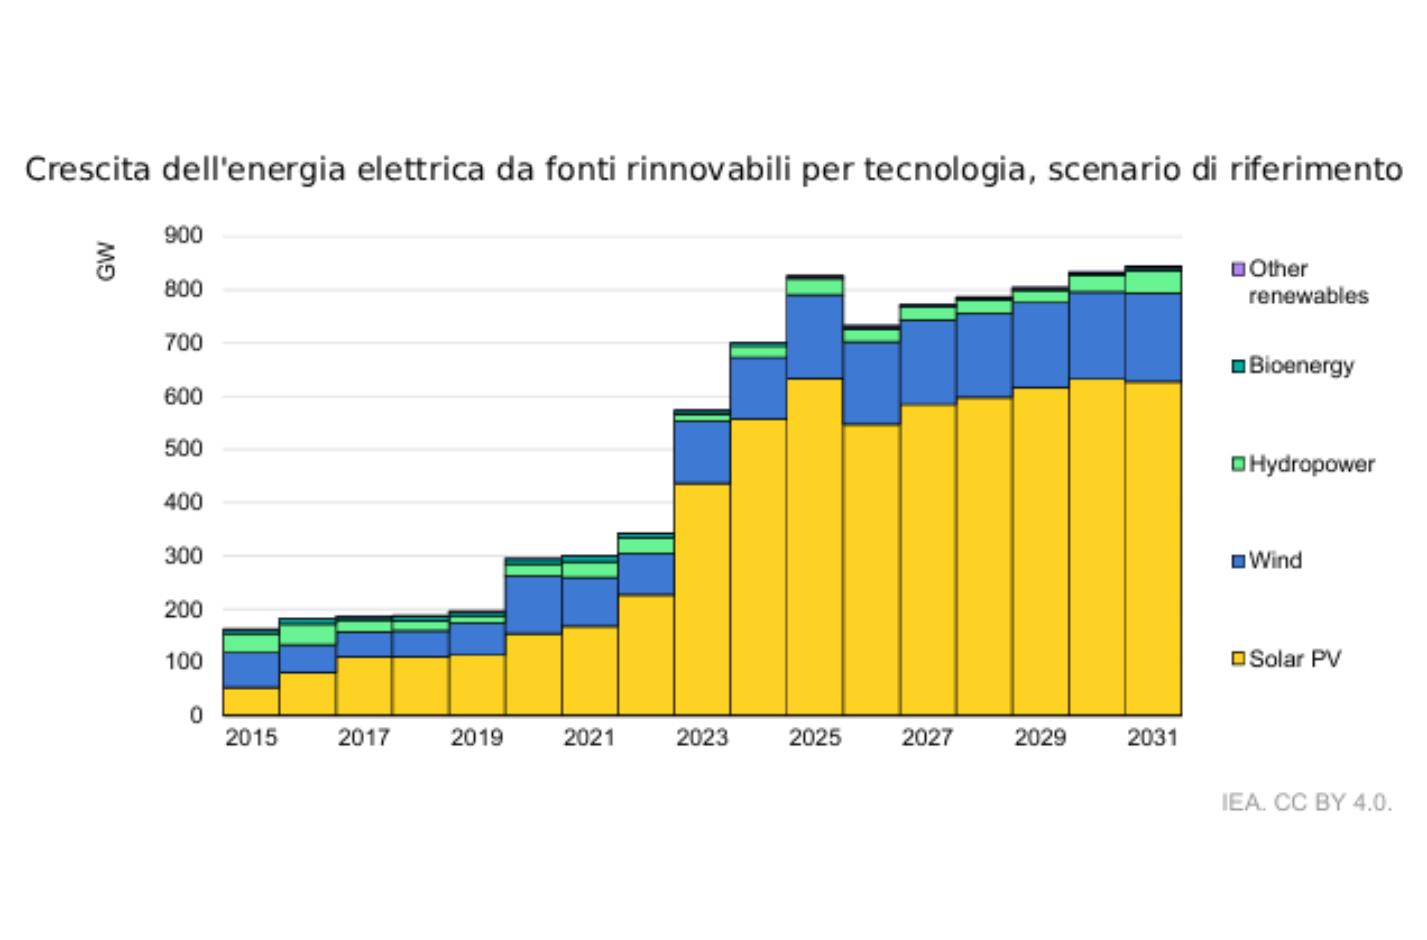
Tra il 2026 e il 2031 la nuova potenza da fonte solare supererà i 3,5 TW in tutto il mondo con oltre 2 TW installati nella taglia utility e altri 1,5 TW tra residenziale, C&I e off grid. È quanto emerge dal rapporto “Renewables 2026” dell’IEA secondo cui il fotovoltaico peserà per oltre tre quarti sull’espansione delle fonti rinnovabili.
La nuova potenza delle FER a livello mondiale sfiorerà entro il 2031 i 4,8 TW, il 57% in più rispetto al periodo 2020-2025. Per la prima volta i mercati emergenti cresceranno allo stesso passo delle economie più avanzate e l’India conquisterà il secondo posto alle spalle del mercato cinese.
 La Cina confermerà il suo predominio anche specificatamente nel mercato fotovoltaico. Questo nonostante il passaggio dalle tariffe fisse alle aste competitive abbia fatto crollare di quasi il 55% le nuove installazioni solari del Paese nei primi nove mesi del 2026.
Sempre parlando del mercato solare, la filiera resta cinese in ogni anello ma è in sofferenza: oltre il 90% dei grandi produttori è in perdita e dal 2024 più di 70 aziende sono fallite. In questo quadro avanza l’India che entro il 2031 diventerà l’unico altro Paese del mondo in grado di produrre su scala tutti i componenti principali.
In termini di generazione, il solare ha già superato l’eolico a livello mondiale e nel 2029 dovrebbe superare anche l’idroelettrico, diventando la prima fonte rinnovabile al mondo.
L’Europa cresce ma rallenta il passo
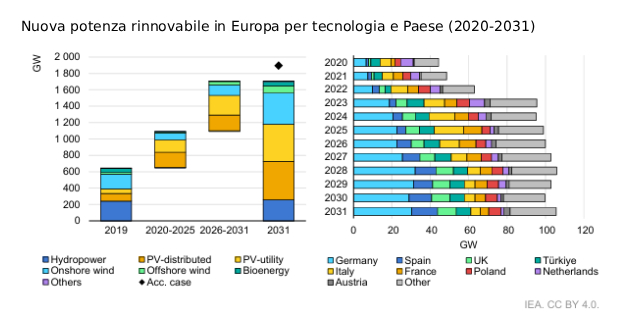 Nel periodo 2026-2031 l’Europa aggiungerà oltre 615 GW da fonte rinnovabile, quasi il 40% in più rispetto ai sei anni precedenti. Le installazioni rallentano il passo attestandosi attorno ai 100-105 GW. Questo perchè la crisi energetica innescata dall’invasione russa dell’Ucraina aveva incentivato la domanda di nuove installazioni di piccola taglia. Oggi invece il continente passa a una fase in cui contano soprattutto utility scale ed eolico, che hanno maggiori vincoli di reti e permessi e quindi richiedono più tempi di realizzazione.
Tra utility scale e generazione distribuita, il fotovoltaico europeo peserà nei prossimi anni per circa il 70% della nuova capacità da fonte rinnovabile installata in Europa. La Germania resta il primo mercato, con quasi il 30% della crescita. Regno Unito, Italia, Turchia, Spagna, Francia, Polonia e Paesi Bassi insieme valgono invece quasi metà del totale.
Una mano dall’utility scale
La previsione europea è rivista al ribasso del 6% rispetto all’anno scorso, soprattutto per un mercato distribuito più debole del 14%. Questo segmento resterà comunque la prima fonte di capacità rinnovabile installata in Europa nel 2031, ma le installazioni annue scenderanno dal picco di 45 GW del 2023 a meno di 30 GW a fine periodo.
A compensare in parte è il solare di grande taglia, grazie alle aste in Italia, Germania, Polonia e Francia e agli investimenti merchant e con PPA aziendali in Bulgaria, Grecia e Spagna. Le aste sosterranno circa il 60% dell’utility scale europeo, mentre i PPA aziendali sono il secondo strumento, con Spagna e Germania in testa e attività in crescita in Grecia, Italia, Danimarca, Portogallo, Svezia e Polonia.
Italia: focus sul FER X
Per l’Italia il rapporto disegna un quadro a due velocità. Sul fronte utility scale, il quadro FER X rafforza la pipeline di progetti, anche se i vincoli di trasmissione e le lungaggini autorizzative continuano a pesare sulla realizzazione. Il Paese è stato inoltre il primo Stato membro ad applicare le disposizioni del Net-Zero Industry Act sui criteri non di prezzo: nell’asta FER X 2025 ha assegnato circa 1,1 GW a progetti con requisiti di resilienza della filiera. Sul distribuito, invece, le previsioni sono riviste al ribasso come per gli altri principali mercati UE.
In prospettiva, l’Italia rientra tra i dieci paesi con la maggiore quota di fotovoltaico nella generazione elettrica al 2031: dal grafico del rapporto si legge una crescita da circa il 16% a circa il 30%. Da seguire anche lo storage.
Infine si segnala che nel 2026 Italia, Regno Unito, Germania, Stati Uniti, Giappone e Australia guidano la crescita delle code di connessione per le batterie. Da soli questi Paesi rappresentano oltre il 90% della capacità di accumulo in attesa di connessione nel mondo.
A rischio gli obiettivi UE 2030
Secondo l’IEA, nell’Unione europea la capacità rinnovabile raggiungerà 1.255 GW nel 2030 e 1.335 GW nel 2031, oltre il 55% sopra i livelli del 2025.
Sul solare si riuscirà a centrare l’obiettivo al 2030 di 592 GW. Sull’eolico, invece, si mancherà il traguardo fissato a 510 GW di oltre il 30%. In totale le rinnovabili restano circa il 13% sotto i 1.236 GW previsti. La quota di rinnovabili nella generazione elettrica si ferma al 60% nel 2030, contro il 69-72% dei piani della Commissione.
Per l’IEA il problema non è la mancanza di politiche ma la loro attuazione: ambizioni nazionali sotto il necessario, ritardi nell’offshore e un curtailment crescente.
Per leggere il report di IEA clicca qui