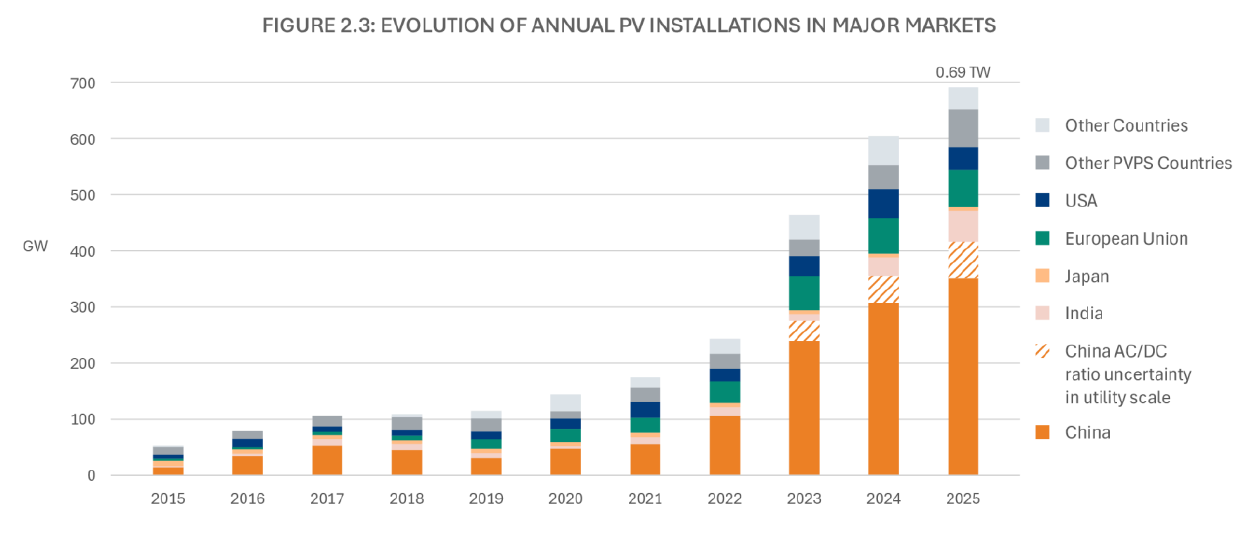
Il mercato fotovoltaico mondiale ha chiuso il 2025 con un nuovo record, sebbene a ritmi di crescita più contenuti rispetto al biennio precedente. Lo scorso anno sono stati installati 692 GW di nuovi impianti fotovoltaici. Il dato segna un incremento del 15% rispetto al 2024 e porta la capacità installata cumulata nel mondo a circa 3 TW. È quanto emerge dal report “Trends in Photovoltaic Applications 2026” di IEA Pvps.
Fotovoltaico, la Cina guida la crescita
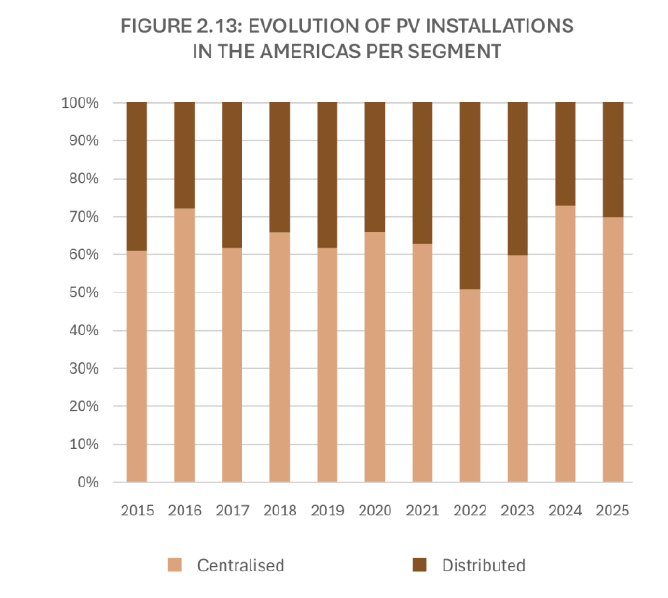
A guidare la crescita è ancora una volta la Cina, che da sola ha installata circa 415 GW (il 60% del totale mondiale). Seguono India con 54 GW e Stati Uniti con 43 GW. Tra i mercati europei spicca la Germania con 18 GW, seguita da Spagna (12 GW), Francia (7,4 GW) e Italia (6,7 GW). Analizzando la segmentazione, a livello globale la taglia utility scale ha coperto il 59% della nuova potenza installata, con 410 GW, mentre residenziale e C&I, con 282 GW, hanno totalizzato insieme il 41%.
Overcapacity e margini
Se da una parte la potenza installata continua a crescere, dall’altra il comparto industriale e manifatturiero si trova ad affrontare una forte pressione sui margini. Nel 2025 la capacità produttiva nominale di moduli fotovoltaici ha raggiunto i 1.531 GW, a fronte di una produzione reale di soli 722 GW.
Questo forte squilibrio tra domanda e capacità produttiva ha mantenuto i prezzi dei moduli a livelli tra i più bassi mai registrati (fino a 0,09-0,10 dollari al watt per grandi forniture), con bassi tassi di utilizzo degli impianti e ridotta redditività lungo tutta la filiera.
Integrazione, Bess e flessibilità
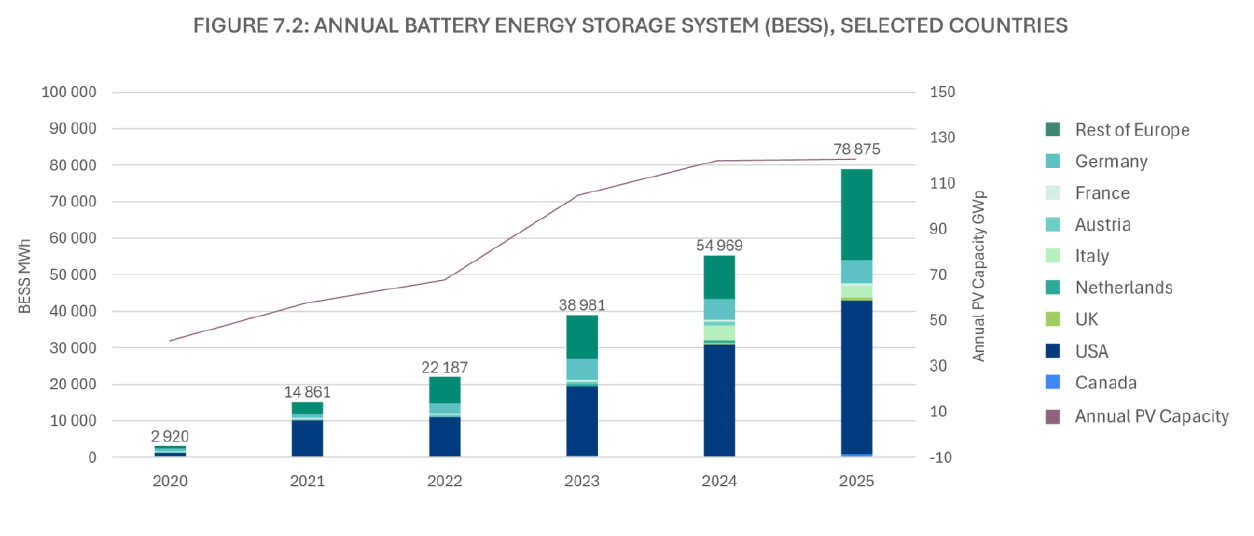
Secondo quanto emerge dal report, lo sviluppo del fotovoltaico in futuro dipenderà non tanto dai gigawatt installati, ma dalla capacità di valorizzare l’energia prodotta ed evitare la saturazione delle reti. In molti Paesi ad alta penetrazione solare sono sempre più frequenti fenomeni di curtailment e prezzi all’ingrosso negativi nelle ore centrali della giornata. Per garantire la bancabilità dei nuovi progetti nel 2026, diventano quindi cruciali tre fattori: Bess, che nel 2025 in Europa e USA hanno registrato una forte accelerazione, con 79 GWh installati a fronte di 2,9 GWh del 2020; PPA e nuovi modelli di remunerazione, per gestire il rischio di cannibalizzazione dei prezzi; e infine elettrificazione della domanda, attraverso l’integrazione con pompe di calore, mobilità elettrica e data center che rappresenteranno il principale volano per assorbire i picchi di generazione diurna.
Per scaricare il report, clicca qui